dimanche 21 juillet 2019

dimanche 7 juillet 2019

La durée de l'expansion économique aux États-Unis et au Canada


Aux États-Unis, l’actuelle phase d’expansion du cycle économique a égalé, en juin dernier, la durée de la plus longue expansion connue. En effet, l’expansion amorcée en juillet 2009 a rejoint, sur le plan de la longévité, celle allant d’avril 1991 à mars 2001, soit 120 mois[1]. Juillet et les mois suivants viendront donc établir une nouvelle marque, puisque les indicateurs précurseurs de l’évolution de l’économie américaine ne laissent aucunement présager l’avènement d’une récession. Ils pointent plutôt vers un tassement du rythme de croissance.  

Au Canada, qu'en est-il?

La phase actuelle d'expansion du cycle économique a débuté en juin 2009. Sa durée a donc atteint 121 mois en juin dernier. Elle devrait se prolonger dans les prochains mois à un rythme allant de modeste à modéré. Toutefois, elle est encore loin de rejoindre la plus longue expansion répertoriée au pays[2]. En effet, l'expansion allant de mai 1992 à octobre 2008 a duré 198 mois. Au deuxième rang vient l'expansion survenue d'avril 1961 à octobre 1974, avec 163 mois.

Des ralentissements de l’activité économique peuvent se présenter au cours d’une phase d’expansion sans pour autant constituer une récession. La contraction du PIB canadien au premier semestre de 2015 en est un bon exemple. L’emploi ayant continué de progresser au cours de cette période et la baisse de la production s’étant limitée à quelques industries, dans un vote serré, en décembre dernier, le Conseil sur les cycles économiques de l’Institut C.D. Howe a déterminé que ce ralentissement de la production ne constituait pas une récession.

Mise à jour du 3 mai 2020 : Dans un communiqué publié le premier mai, le Conseil a déterminé que le Canada est entré en récession en février dernier, ce qui fait que la durée de la plus récente phase d'expansion est de 128 mois.

Mise à jour du 10 juin 2020 : Le Comité de datation des cycles économiques du NBER a déterminé le 8 juin qu'une nouvelle récession a débuté en février dernier aux États-Unis. La plus récente phase d'expansion économique dans ce pays aura donc duré 128 mois. 

Mise à jour du 31 juillet 2021 : Le 19 juillet, le Comité de datation des cycles économiques du NBER a déterminé que la récession de la pandémie a duré deux mois, soit mars et avril 2020. Elle est ainsi la plus courte récession répertoriée dans la chronologie des cycles économiques aux États-Unis, chronologie qui débute en 1854. 


[1] L’information sur la durée des phases d’expansion et de récession aux États-Unis est disponible sur la page web du National Bureau of EconomicResearch.

[2] Les données permettant d’établir la durée des phases d’expansion au Canada sont disponibles à la page web du Conseil sur les cycles économiques de l’Institut C.D. Howe.  


jeudi 23 mai 2019

Économie du Québec : cinquième baisse consécutive de l'IPD

L'Indice précurseur Desjardins (IPD) était en baisse pour un cinquième mois consécutif en mars dernier, selon l'analyse publiée le 23 mai par Desjardins Études économiques. Les économistes de cette institution financière prévoient tout de même que l'économie québécoise progressera de 1,7 % cette année.


lundi 20 mai 2019

Économie mondiale : infléchissement de la croissance à court terme

Infléchissement de la croissance de l'économie dans la zone OCDE au cours des mois à venir : voilà le message à retenir des données sur les indicateurs précurseurs publiés par l'OCDE la semaine dernière. Ce message est valable pour la plupart des pays membres de cet organisme, dont le Canada.


lundi 6 mai 2019

Économie mondiale : tendance à la baisse du rythme de croissance

Les enquêtes mensuelles de IHS Markit auprès des gestionnaires d'approvisionnement des entreprises indiquent de nouveau que le rythme de croissance de l'économie mondiale s'inscrit en baisse.


vendredi 26 avril 2019

Économie du Québec : croissance modeste au cours des mois à venir

L'Indice précurseur Desjardins laisse présager une croissance modeste de l'économie québécoise au cours des prochains mois. En effet, cet indice s'est inscrit en baisse pour un quatrième mois consécutif.


Les économistes de Desjardins prévoient d'ailleurs que le PIB réel du Québec ne progressera que de 1,7 % cette année. Ce résultat serait inférieur à ceux de 2018 (2,1 %) et de 2017 (2,8 %), mais tout de même supérieur à la moyenne obtenue de 2010 à 2016 (1,4 %).

mardi 16 avril 2019

Économie mondiale : le FMI révise à la baisse ses...

...perspectives de croissance pour 2019. La croissance du PIB mondial est maintenant estimée à 3,3 % cette année. Toutefois, le ralentissement de la croissance sera temporaire puisqu'une amélioration, bien que modeste, est prévue à compter du deuxième semestre.


mardi 19 mars 2019

Identifier une récession : un exercice parfois ardu


Des révisions aux statistiques sur les comptes économiques ont amené le Conseil sur les cycles économiques de l’Institut C.D. Howe à revoir des déterminations de récession au Canada. En outre, les plus récentes données économiques, particulièrement celles sur le PIB, ont suscité des interrogations quant à la possibilité d’une nouvelle récession au pays. Le but, ici, est de faire le point sur les conséquences des changements aux statistiques et sur ce que l’horizon laisse entrevoir. 

Pour faciliter la compréhension des paragraphes qui suivent, rappelons que le Conseil définit ainsi une récession : «a pronounced, persistent, and pervasive decline in aggregate economic activity». Il utilise principalement deux variables, soit le PIB réel et l’emploi, et trois critères, soit la durée, l’ampleur et la portée d’un ralentissement, dans ses analyses pour établir le début et la fin d’une période de récession dans un cycle économique. Le Conseil rend habituellement ses décisions en recherchant le consensus de ses membres. En cas de divergences d’opinion, c’est la majorité simple qui prévaut.

Statistique Canada a publié, en août 2017, des révisions au produit intérieur brut (PIB) par trimestre pour les années 1961 à 1980. Ces révisions ont affecté deux décisions antérieures du Conseil[1].

La durée d’une récession passe de un à deux trimestres

Un trimestre a été ajouté à la récession du milieu des années 1970. Auparavant, le Conseil avait jugé qu’elle s’était limitée au premier trimestre de 1975. Les données révisées indiquent que, contrairement à ce que laissaient croire les estimations antérieures, le PIB réel s’est contracté au quatrième trimestre de 1974. Plus de la moitié des industries étaient d’ailleurs en baisse ce trimestre-là. Même si l’emploi avait continué de progresser à la fin de 1974, cela n’a pas été suffisant dans l’optique du Conseil pour éviter une modification à l’évaluation de ce trimestre. Comme quoi, même plus de quarante ans plus tard, des révisions aux données peuvent venir changer la perspective sur un cycle économique.

Une récession en moins

Les révisions aux données ont aussi eu pour conséquence d’annuler la décision de récession pour le premier semestre de 1980.  Le PIB avait pratiquement stagné au premier trimestre et diminué légèrement (-0,2 %) au deuxième, selon les données antérieures. Les nouvelles données indiquent maintenant une croissance de 0,3 % de la production au premier et une diminution de 0,1 % au deuxième.  Quant à l’emploi, il a progressé au cours de ces deux trimestres. Par conséquent, le Conseil a jugé qu’il n’était plus pertinent de retenir ce semestre dans sa chronologie des récessions. Déjà, on pouvait s’interroger sur sa détermination initiale pour cette période tenant compte de sa définition de récession, de la faible baisse de la production, conjuguée à une hausse de l’emploi, et, plus récemment, de sa caractérisation du ralentissement au premier semestre de 2015, sujet sur lequel nous revenons ci-dessous.   La révision des données est, comme par magie, venue corriger la situation.

Le ralentissement de 2015 réexaminé

Statistique Canada a aussi publié, en novembre 2018, des révisions aux données trimestrielles et mensuelles sur le PIB pour les années récentes.  La contraction du PIB a été nettement plus prononcée au premier semestre de 2015 que ce qui avait été estimé auparavant. En fait, elle a presque doublé passant de 0,4 % à 0,7 %.  Toutefois, puisque l’emploi a continué de progresser et que la contraction de la production ne s’est pas étendue à la majorité des industries, dans un vote particulièrement serré, le Conseil a jugé que le ralentissement économique au premier semestre de 2015 ne constituait pas une récession. Les principaux arguments de la majorité et ceux de la minorité des participants au vote sont résumés dans le communiqué du 21 décembre 2018 du Conseil[2].  Ajoutons que la contraction de la production était concentrée dans les provinces productrices de pétrole, en particulier l’Alberta dont le PIB réel a diminué de 3,7 % en 2015. Aussi, le PIB réel du Québec et de l’Ontario, les deux principales économies du Canada, ne s’est pas contracté au premier semestre de cette année-là.

Le Canada se dirige-t-il vers une récession à court terme?

Au quatrième trimestre de 2018, le PIB réel du Canada n’a progressé que de 0,1 %, selon les comptes économiques publiés au début de mars par Statistique Canada. Sur une base mensuelle, le PIB réel par industrie a diminué quelque peu en novembre et en décembre derniers, après le sommet atteint en octobre. Quant au nombre d’employés, il a diminué de 0,1 % en décembre par rapport à novembre dernier, selon l’Enquête sur l’emploi, la rémunération et les heures travaillées (EERH). Par contre, l’emploi total a poursuivi sa progression en février dernier, d’après les résultats de l’Enquête sur la population active (EPA). Il reste à savoir si l’EERH et l’EPA enverront des signaux concordants sur l’évolution de l’emploi au cours des prochains mois. Sur la base des données disponibles, il est nettement prématuré de parler de ralentissement suffisamment prononcé pour anticiper à court terme la présence d’une récession.

Quant à l’indice mensuel des indicateurs avancés de l’OCDE pour l’économie canadienne[3], publié le 11 mars dernier, il laisse présager que l’infléchissement de la croissance économique se poursuivra au cours des prochains mois.


*La ligne droite représente la tendance historique à long terme de l’économie canadienne.
Source : OCDE

L’Indicateur précurseur de l’évolution de l’économie canadienne de l’Institut Macdonald-Laurier, publié le 5 mars dernier, pointe lui aussi vers un ralentissement. Il pourrait être plus long et plus prononcé que celui du premier semestre de 2015, selon Philip Cross, chercheur associé à cet institut[4].

Conclusion


Il n’a pas été question ici des épisodes où il est clair que l’économie canadienne était en récession, comme en 1981-1982, de 1990 à 1992 et en 2008-2009. L’accent a été mis sur des cas limites où il y a certes eu ralentissement, mais où il était délicat d’avancer qu’il y avait bel et bien récession. Les variations relativement faibles de la production et de l’emploi, des fois dans des directions opposées, sont venues compliquer l’analyse du Conseil. Se sont ajoutées les révisions aux données qui ont pu influencer l’interprétation de l’évolution à court terme de l’économie. Le vote serré sur la caractérisation du ralentissement au premier semestre de 2015 illustre bien la difficulté d’en venir à une décision dans ces circonstances.  Aussi, s’il est parfois ardu d’identifier ex post la présence d’une récession, il est hasardeux de les prévoir même en disposant d’indicateurs précurseurs des points de retournement du cycle économique. S’il y a un enseignement à retenir, c’est qu’il vaut mieux éviter d’être catégorique lorsque l’on analyse l’économie à partir de données sujettes à révision et à interprétation.


lundi 4 mars 2019

Le Québec a-t-il connu une croissance sans création d’emplois en 2018?


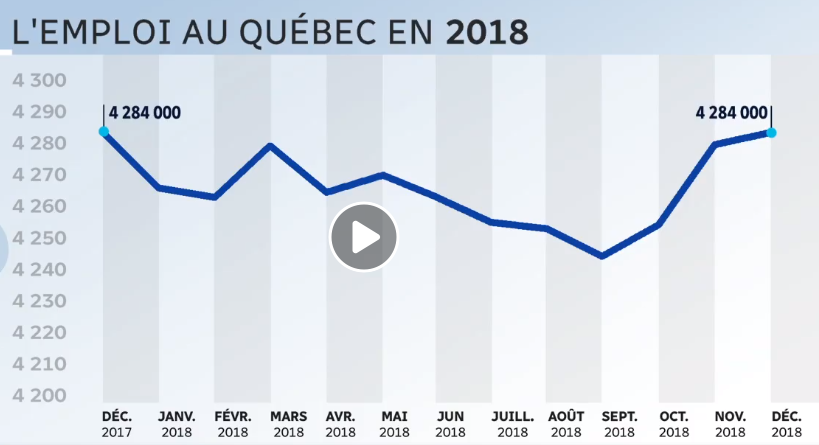
En janvier dernier, des analystes ont affirmé que la croissance économique au Québec avait été accompagnée d’une stagnation de l’emploi l’année passée. Pour appuyer leurs propos, ils utilisaient les données de l'Enquête sur la population active (EPA) de Statistique Canada (SC) pour la période allant de décembre 2017 à décembre 2018. Le graphique présenté ci-dessous donne un aperçu des statistiques qui ont guidé leurs commentaires sur l’évolution de l’emploi.


Le 27 février dernier, SC a publié les données de l'Enquête sur l'emploi, la rémunération et les heures travaillées (EERH). On y apprend que le nombre de salariés au Québec a augmenté de :
  • 2,1 % entre décembre 2017 et décembre 2018, soit une hausse de 76 000;
  • 2,4 % en comparant la moyenne de 2018 avec celle de 2017, soit une hausse de 86 602.
Ces résultats sont compatibles avec la progression du PIB réel du Québec estimée à 2,3 % récemment par l'Institut de la statistique du Québec, lorsque l'on compare les onze premiers mois de 2018 aux onze premiers de 2017. La progression du PIB pour l’ensemble de l’année sera connue dans quelques semaines.

Lorsque les données de l'EPA donnent des résultats surprenants, pour ne pas dire aberrants, il faut s'interroger sur leur marge d'erreur, tant à la hausse qu'à la baisse, l'EPA étant basée sur un échantillon de répondants. Il faut aussi se référer à l'EERH pour fins de comparaison. Les données de l'EERH, basées sur un recensement d’entreprises,  ont d’ailleurs une excellente fiabilité (cote A), selon SC.

Enfin, en se référant à l’EPA, il aurait été préférable que les analystes utilisent, à tout le moins, la moyenne du nombre d’emplois en 2017 pour la comparer à celle de 2018, plutôt que l’évolution de décembre à décembre. Cela est essentiel, par souci de cohérence, quand on veut comparer l’évolution de l’emploi et du PIB sur deux années complètes. En utilisant les moyennes, tant l’emploi total que le nombre de salariés ont augmenté d’un peu moins de 1 % au Québec en 2018 par rapport à 2017, selon l’EPA.

P.S. : Deux commentaires ont déjà été publiés ici sur les différences entre l’EPA et l’EERH :